
「住み替えたいけれど、今の家のローンがまだ残っている」「返済が負担になってきたので、家を手放すことも考えている」。売却のご相談では、こうしたお話をよく伺います。
住宅ローンが残っていても、家を売ることはできます。ただし、いくつか条件と順番があります。この記事では、ローンが残っている家を売るときの仕組みと、最初に確認しておきたいことをお話しします。
- ローンが残っている家を売るときの決済日の流れ
- ローン残高と売れる価格を比べる方法
- 売却代金だけでは完済できないときの選択肢
売れるけれど、引渡しまでに完済が必要
住宅ローンを借りると、家と土地には「抵当権」が設定されます。抵当権とは、返済が止まったときに金融機関が家を売って貸したお金を回収できる権利のことです。登記簿にも記録されています。
抵当権が付いたままの家を買う人は、まずいません。そのため、売るときは引渡しまでにローンを全額返し、抵当権を外す(抹消する)ことが条件になります。とはいえ、売る前に手元のお金で完済しておく必要はありません。買主から受け取る代金でそのまま返済するのが一般的です。
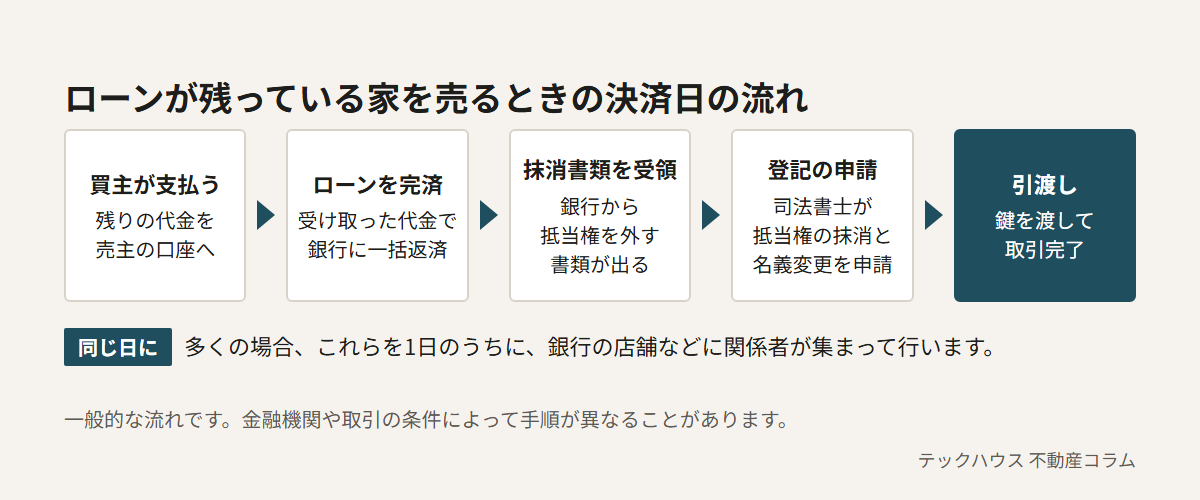
決済日には、買主の支払い、ローンの完済、抵当権を外す書類の受け取り、登記の申請、鍵の引渡しを、多くの場合1日のうちに済ませます。金融機関によっては一括返済の申込を早めに求められるので、売却の話が進んだら、借入先に「売却に伴って一括返済したい」と伝えておきます。目安は決済日の【1か月ほど】前までですが、金融機関ごとに違うので確認してください。
まず、ローン残高と売れる価格を比べる
売れるかどうかの分かれ目は、売却代金でローンを返しきれるかどうかです。売れる価格がローン残高を上回る状態を「アンダーローン」、届かない状態を「オーバーローン」と呼びます。
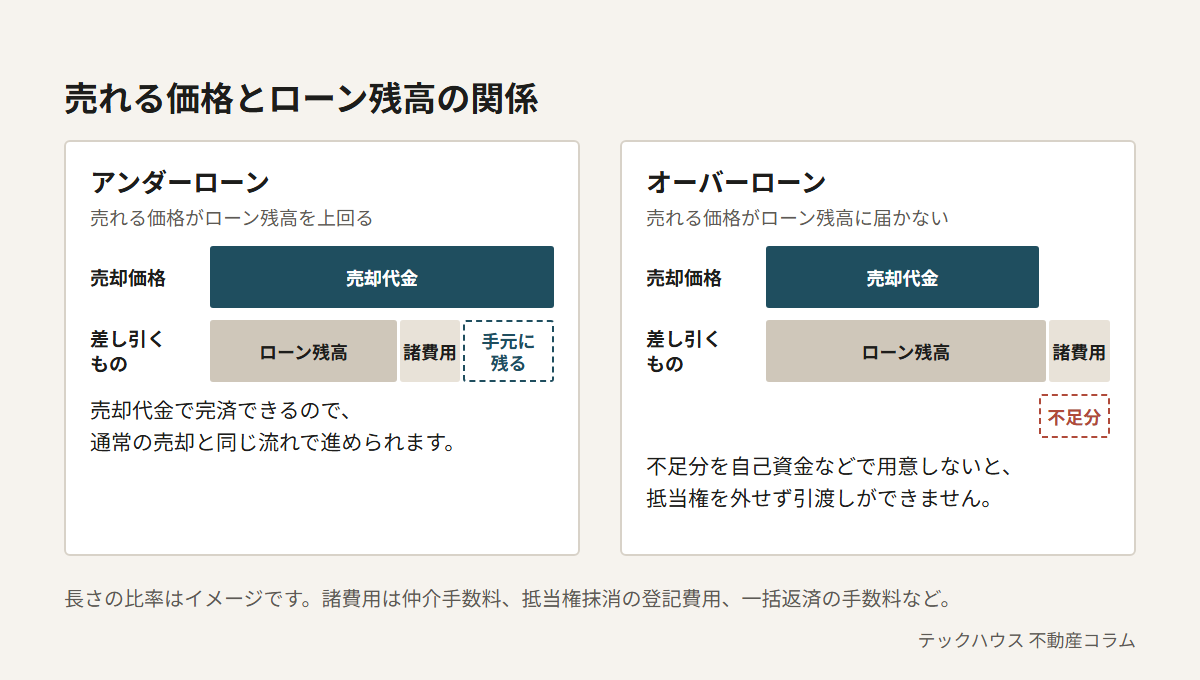
比べるときは、ローン残高だけでなく、売るときにかかる費用も足してください。仲介手数料、抵当権抹消の登記費用、金融機関の一括返済手数料、売買契約書の印紙代などです。抵当権抹消の登録免許税は不動産1つにつき1,000円(2026年10月時点)で、土地と建物なら2,000円に、司法書士の報酬が加わります。
準備しておくと話が早いものを挙げておきます。
- 返済予定表、または金融機関のネットサービスで分かる現在のローン残高
- 借入先の金融機関名と、一括返済の手数料・申込期限
- 登記識別情報(権利証)
- 登記簿に、昔完済したローンの抵当権が残っていないか(残っていれば抹消の手続きが別に必要)
- 不動産会社の査定額(1社だけでなく、根拠も聞く)
売却代金だけでは足りないとき
オーバーローンの場合でも、売る方法がなくなるわけではありません。状況によって、主に次のような選択肢があります。
| 方法 | 向いている状況 | 気をつけたいこと |
|---|---|---|
| 不足分を自己資金で補う | 預貯金で差額を用意できる | 引越しや新居の費用も含めて、手元に残るお金を確認する |
| 住み替えローンを使う | 住み替えで新しい家を買う | 旧居の残債を新居のローンに上乗せするため、借入額が大きくなる。審査も厳しめ |
| 任意売却 | 返済が滞っている、または続けるのが難しい | 金融機関の同意が必要。売ったあとに残る債務の返し方を話し合う |
返済が苦しくなってきた場合は、滞納が続く前に借入先へ相談してください。滞納が長引くと、金融機関が裁判所に競売を申し立てることがあります。競売になると、売る時期や価格を自分で決められなくなります。どの方法が合うかは家計や借入の条件で変わるため、金融機関や、必要に応じて弁護士・司法書士にも確認しながら進めてください。
買取と仲介、ローンが残っているときの考え方
仲介は、広く買主を探すぶん、買取より高い価格で売れる可能性があります。ローン残高と売れる価格の差が小さいときは、まず仲介で売り出してみる方が、完済できる見込みが立ちやすいことが多いです。
一方、買取は価格が仲介より低くなりやすいものの、買主を探す期間がなく、決済日を先に決められます。住み替え先の引渡し日に合わせたい、ローンと新居の家賃の二重払いを短くしたい、という場合は検討する価値があります。ただ、オーバーローンの差が広がるなら無理に買取を選ぶ必要はありません。両方の金額を並べて、手元に残るお金で比べてください。
買取と仲介の違いは、こちらの記事でも詳しく説明しています。
ローンが残っている家の売却相談
当社では、ローン残高と査定額を並べて、仲介で売る場合と買取の場合それぞれの手取りの見込みをお伝えしています。「そもそも完済できるのか」を知るところからでもかまいません。葛飾区・江戸川区を中心に、東京23区の戸建て・マンションに対応しています。