
住宅金融支援機構は2026年10月1日、10月に資金を受け取る人向けの【フラット35】の金利を公表しました。借入期間21〜35年で最も多い金利は3.83%で、前の月の3.46%から0.37%上がりました。1年前(2025年10月)の1.89%と比べると、ほぼ2倍の水準です。
「固定金利で借りるつもりだったけれど、予算を見直したほうがいいのか」「家を売りに出すなら、買う人への影響はあるのか」と気になっている方もいると思います。この記事では、発表の中身と、買う人・売る人がいま確認しておきたいことをお話しします(2026年10月時点の情報です)。
- 10月の【フラット35】の金利と、この1年の動き
- 固定金利が上がっている理由と、返済額への影響
- これから買う人・家を売る人が確認したいこと
何が発表されたか
【フラット35】は、住宅金融支援機構と民間の金融機関が組んで提供している、返済が終わるまで金利が変わらない住宅ローン(全期間固定金利)です。金利は金融機関ごとに違い、機構が毎月初めにその範囲と最も多い金利を公表しています。
10月分は、借入期間21〜35年・融資率(物件価格に対する借入額の割合)9割以下で、金利の範囲が3.83%〜5.84%、最も多い金利が3.83%でした。融資率が9割を超える場合は3.94%、借入期間20年以下の【フラット20】は3.51%です。いずれも団体信用生命保険(団信)の保険料を含んだ金利で、夫婦で加入するタイプなどを選ぶと上乗せがあります。
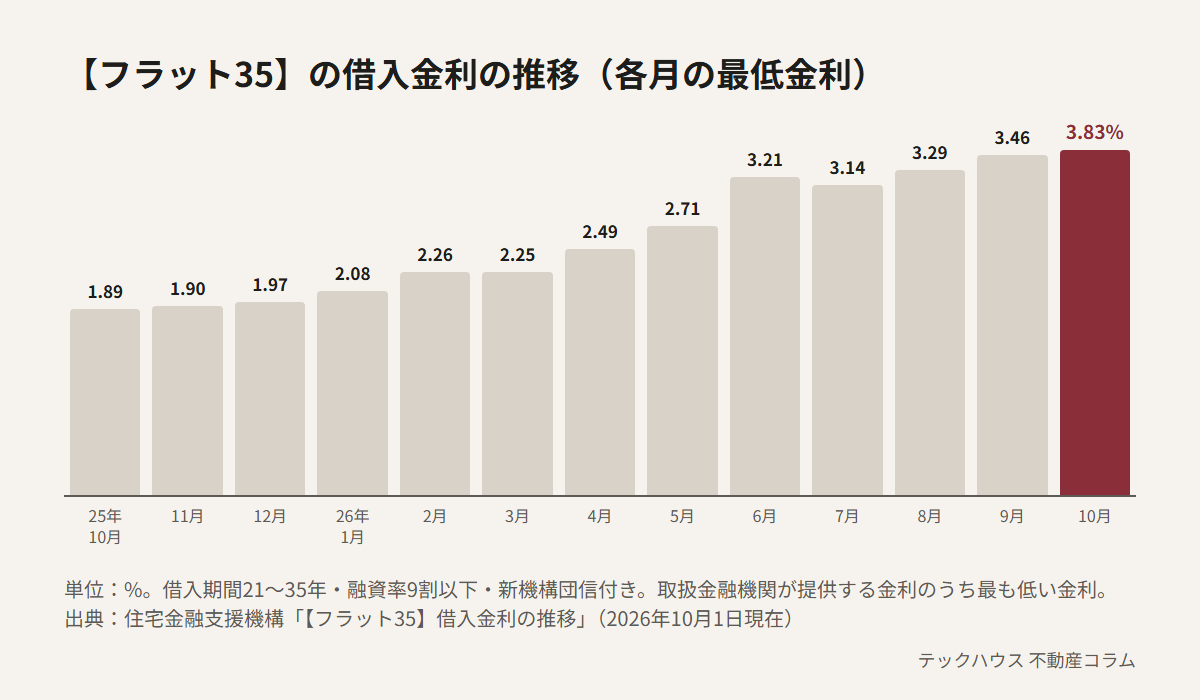
この1年で金利はほぼ一貫して上がっており、特に2026年6月と10月の上がり幅が大きくなっています。今の形の金利(団信込み)が公表されるようになった2017年10月以降で、最も高い水準です。
固定金利はなぜ上がっているのか
固定金利の住宅ローンは、主に長期金利の動きを反映して決まります。長期金利の代表である10年物の国債の利回りは、財務省の公表値で10月1日に3.092%でした。長期金利が上がると、金融機関がお金を長く固定で貸すためのコストも上がり、それが【フラット35】や銀行の固定金利に表れます。
日本銀行も9月18日に政策金利(短期金利)を1.25%程度に引き上げており、こちらは主に変動金利の住宅ローンに影響します。
買う人・売る人が確認したいこと
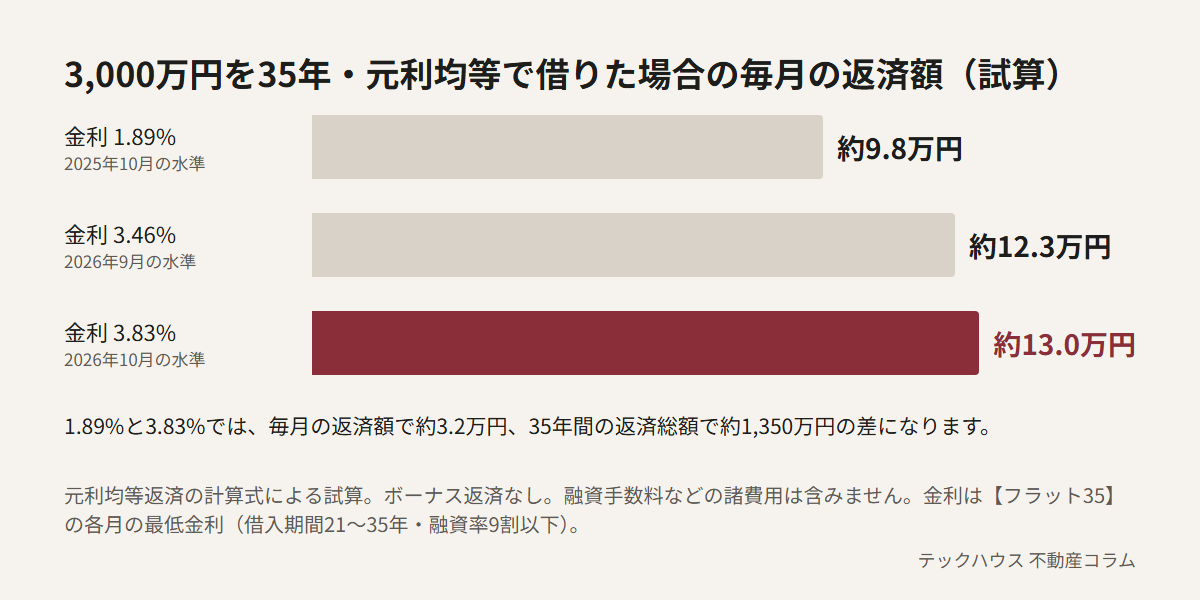
金利の差が返済額にどれくらい響くかを、計算式で試算してみました。3,000万円を35年で借りた場合、1.89%と3.83%では毎月の返済額に約3.2万円の差が出ます。
これから家を買う方は、1年前や数か月前に作った資金計画のままになっていないかを確かめてください。金利が上がると、同じ年収でも借りられる金額が小さくなることがあります。
- 資金計画や事前審査の金利が、今の金利で計算し直してあるか
- 融資が実行される月(引渡しの月)の見通しを確認したか
- 固定金利と変動金利で、毎月の返済額と金利が上がったときの負担を比べたか
- 団信の種類や融資手数料など、金利以外の条件も金融機関ごとに比べたか
住宅ローンの金利と一緒に、購入時の諸費用も含めて資金計画を立てておくと安心です。諸費用の内訳は、こちらの記事で説明しています。
家を売る方にとっても、金利は無関係ではありません。買う人の多くは住宅ローンを使うため、金利が上がると買う人が出せる金額にも影響します。売り出し価格は、近くの成約事例に加えて、買う人の返済の目線でも考えておくと安心です。
まとめ
10月の【フラット35】の金利は3.83%となり、この1年で大きく上がりました。今後の動きは長期金利しだいで、決まっているわけではありません。「上がりそうだから急ぐ」「下がるまで待つ」と決めるより、今の金利で返済計画を確かめ、無理のない借入額を知っておくことが先だと思います。当社では、物件探しと合わせて、固定と変動の比較や返済の試算もご一緒に行っています。
出典:住宅金融支援機構「最新の金利情報」(2026年10月資金受取分)https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top、同「【フラット35】借入金利の推移」(2026年10月1日公開)https://www.flat35.com/kinri/kinri_suii.html、財務省「国債金利情報」https://www.mof.go.jp/jgbs/reference/interest_rate/index.htm、日本銀行「金融市場調節方針の変更について」(2026年9月18日)https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918a.pdf