
親が亡くなって実家を受け継いだものの、誰も住む予定がない。そんなとき、「売るとしても、何から手をつければいいのか分からない」という声をよく聞きます。
相続した家の売却は、ふつうの売却の前に「相続の手続き」が入るのが大きな違いです。この記事では、相続した実家を売るときの流れを、相続人の確認から引渡しまで順番にお話しします。きょうだいで相続した方や、まだ何も手を付けていない方に読んでいただければと思います。
- 相続した家を売るまでの流れと、相続登記が必要な理由
- きょうだいで売って分けるときの名義の決め方
- 売却の時期に関わる税金の期限
売る前に、家の名義を相続人に変える
亡くなった方の名義のままでは、家を売ることはできません。買主に名義を移すには、その前に相続人の名義に変える「相続登記」が必要だからです。
相続登記は、2024年4月から義務になりました。相続で家を取得したと知った日から3年以内に申請する必要があり、正当な理由なく放っておくと10万円以下の過料の対象になります。それより前に相続した家も対象です(2026年10月時点)。売るかどうか決めていなくても、名義の手続きは早めに進めておくほうが安心です。
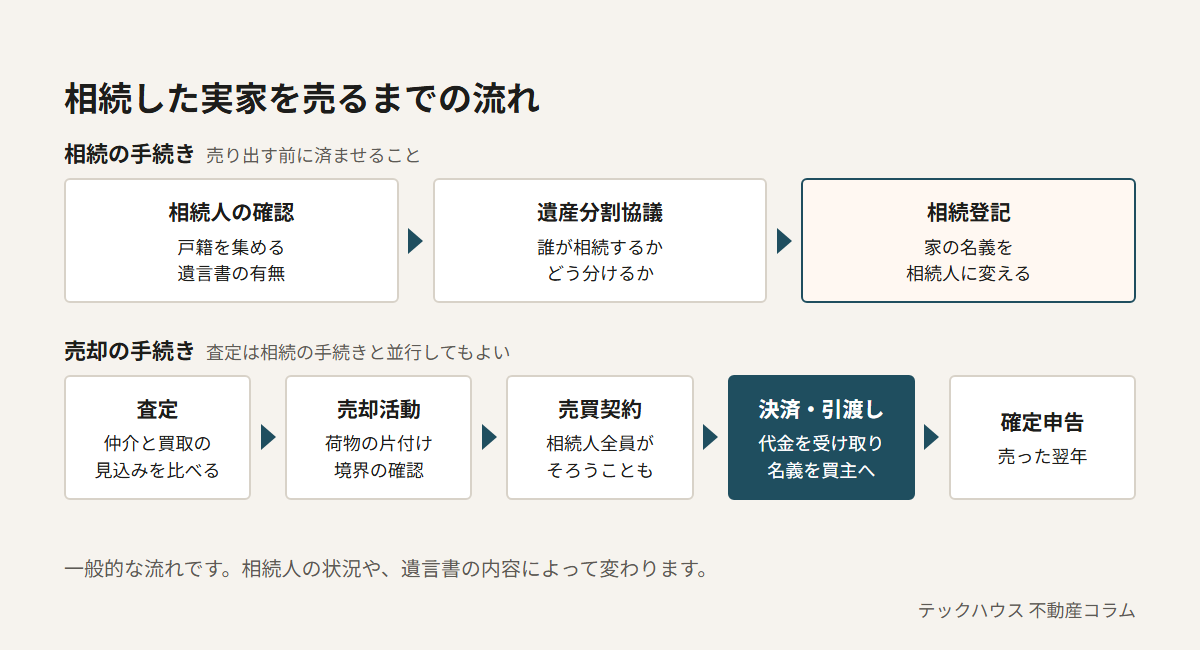
ただ、査定まで待つ必要はありません。いくらくらいで売れそうかが分かると、きょうだいで分け方を話し合うときの材料になります。相続の手続きと並行して査定を受ける方も多くいます。
相続人の確認から相続登記まで
最初に、遺言書があるかどうかを確かめます。遺言書がなければ、亡くなった方の生まれてから亡くなるまでの戸籍を集めて相続人を確定し、相続人全員で「遺産分割協議」をします。誰が家を相続するか、売って代金を分けるかなどを話し合い、決まった内容を遺産分割協議書にまとめて全員が署名・実印を押します。
相続登記でよく使う書類は次のとおりです。遺言書の有無や分け方によって変わるので、司法書士に確認しながら集めると手戻りが少なくなります。
| 書類 | 主な取得先・内容 |
|---|---|
| 亡くなった方の戸籍(出生から死亡まで) | 本籍地の市区町村。相続人を確かめるために使う |
| 相続人全員の戸籍 | 各相続人の本籍地の市区町村 |
| 亡くなった方の住民票の除票 | 最後の住所地の市区町村。登記簿の住所とつなげる |
| 遺産分割協議書と印鑑証明書 | 相続人全員の署名・実印。印鑑証明書は住所地の市区町村 |
| 家を相続する人の住民票 | 住所地の市区町村 |
| 固定資産評価証明書 | 都税事務所(23区の場合)。登録免許税の計算に使う |
相続登記には、登録免許税として固定資産税評価額の0.4%がかかります(2026年10月時点)。司法書士に頼む場合は、その報酬も必要です。
きょうだいで売って分けるときの名義の決め方
実家を売って、その代金を相続人で分ける方法を「換価分割」といいます。きょうだいで相続するときによく選ばれる方法ですが、登記の名義をどうするかで、その後の進めやすさが変わります。
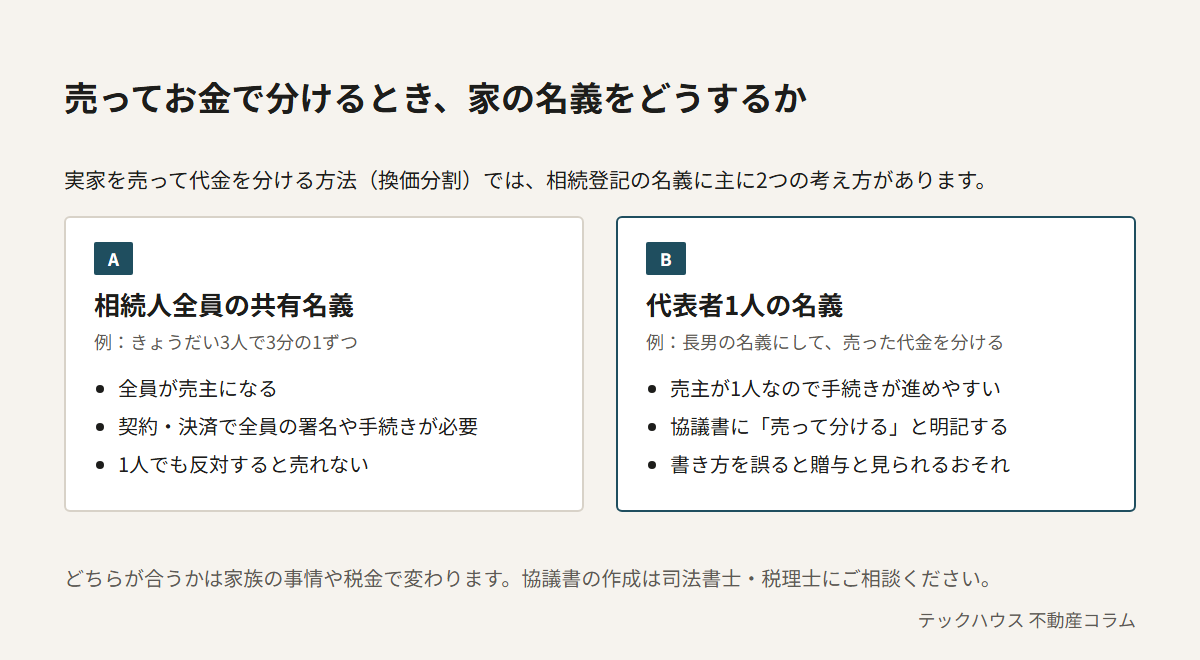
全員の共有名義にすると、売るときには全員が売主になります。遠方に住んでいる方や、仕事で平日に動けない方がいると、契約や決済の日程を合わせるだけでも時間がかかります。一方、代表者1人の名義にして売る場合は、代金を分けることを遺産分割協議書にはっきり書いておかないと、代表者からほかのきょうだいへの贈与と見られるおそれがあります。どちらにするかは、協議書を作る段階で司法書士や税理士に相談して決めてください。
売り出す前に確認しておきたいこと
相続した家は、売主さん自身が住んでいなかったことが多く、家の状態や過去の経緯が分からないまま売り出すことになりがちです。次の点は、早めに確かめておくと話がスムーズに進みます。
- 相続人全員が、売ることと売り方に同意しているか
- 隣の土地との境界がはっきりしているか(境界標があるか)
- 雨漏りやシロアリなど、分かっている不具合はないか
- 家の中の荷物をどうするか(形見分けの時期、処分の費用)
- 古い家の場合、解体せずに売るか、解体してから売るか
空き家のまま持っている間も、固定資産税や草木の手入れなどの負担は続きます。持ち続けたときの費用は、こちらの記事でまとめています。
古い家を壊してから売るか迷っている方は、解体してから売るか、そのまま売るかの記事も参考にしてください。
売る時期に関わる税金の期限
相続した家を売って利益が出ると、売った翌年に確定申告が必要です。このとき使える特例のなかには、売った時期で使えるかどうかが決まるものがあります。
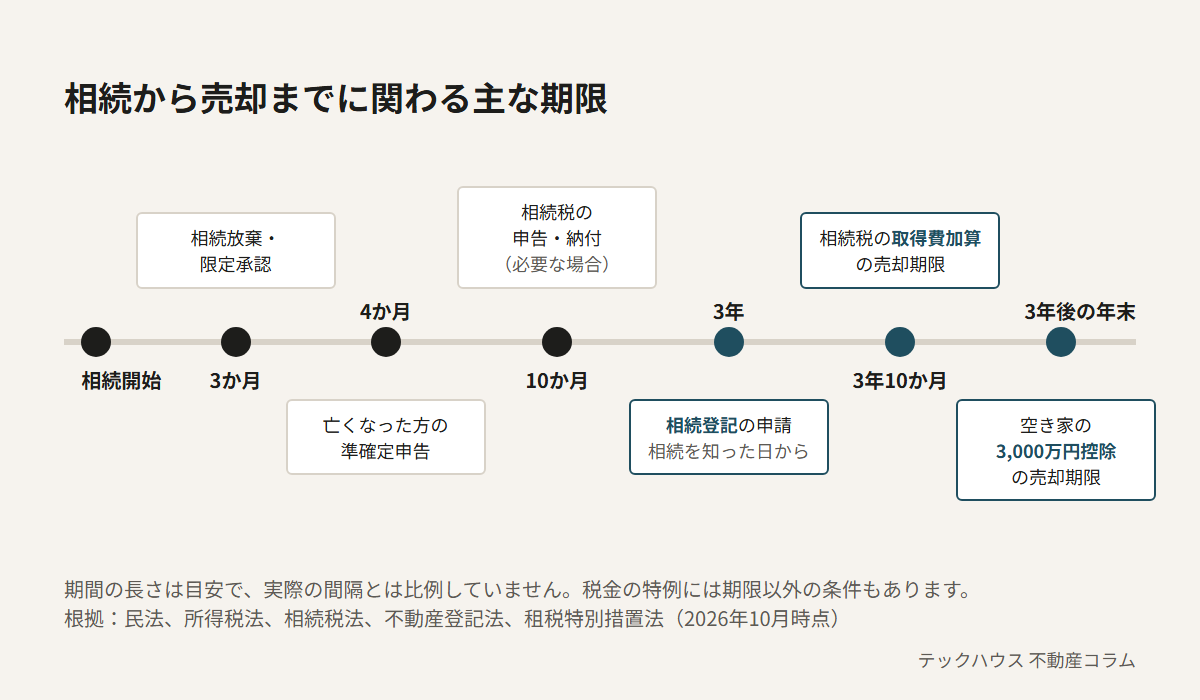
相続税を納めた方は、その一部を売った家の取得費に足せる「取得費加算」の特例があり、相続開始から3年10か月以内に売ることが条件です。また、1981年5月31日以前に建てられた実家を、耐震改修するか解体して売る場合は、「相続空き家の3,000万円特別控除」が使えることがあります。相続から3年後の年末までに売ることが条件の一つで、マンションは対象外、相続人が3人以上だと1人あたりの控除額は2,000万円になります(2026年10月時点)。
相続した家の売却のご相談
仲介で時間をかけて買主を探すほうが、価格の面では有利になることが多いです。一方で、相続人が遠方に住んでいる、荷物が多く片付けが難しい、建物の状態が分からないといった場合は、買取のほうが手間を減らせることもあります。当社では、相続登記が済んでいない段階でも、仲介と買取の両方の見込みをお出しします。荷物が残ったままの家のご相談もお受けしています。葛飾区・江戸川区を中心に、東京23区の戸建て・マンション・土地に対応しています。