
家探しを始めると、物件の価格と毎月のローン返済額に目が向きます。ところが実際に買うときには、物件の価格とは別に「諸費用」と呼ばれるお金が必要です。これを考えずに予算を組むと、契約の直前になって「頭金が足りない」と慌てることになります。
この記事は、これから初めて家を買う方に向けて、諸費用に何が含まれるのか、どう計算するのか、いつ払うのかをお話しします。
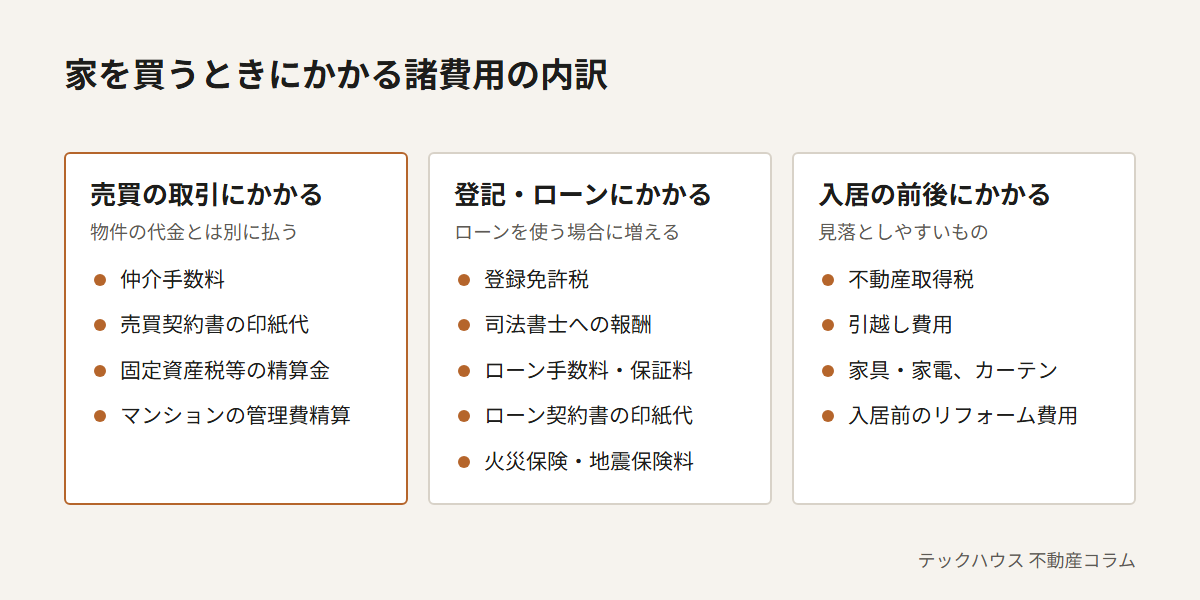
- 家を買うときにかかる諸費用の内訳
- 主な費用の計算の考え方と目安
- 諸費用を払うタイミングと、予算を立てるときの注意点
諸費用には何が含まれるのか
諸費用は、売買の取引そのものにかかる費用、登記と住宅ローンにかかる費用、入居の前後にかかる費用に分けると整理しやすくなります。
中古住宅を仲介で買う場合、諸費用の合計は物件価格の6〜9%程度と案内されることが多いようです。ただ、これはあくまで大まかな目安です。住宅ローンを使うかどうか、どの金融機関で借りるか、売主が不動産会社かどうかで、金額はかなり変わります。
主な費用の考え方
金額が大きくなりやすいものを中心に、計算の考え方をまとめました(2026年10月時点)。
| 費用 | 計算の考え方・目安 |
|---|---|
| 仲介手数料 | 上限は「売買価格×3%+6万円」+消費税(400万円超の場合)。売主から直接買う場合はかからない |
| 印紙税 | 契約書の金額で決まる。売買契約書は1,000万円超5,000万円以下で1万円(軽減措置) |
| 登録免許税 | 固定資産税評価額などに税率をかける。住宅は軽減税率があり、建物の条件で変わる |
| 司法書士報酬 | 登記の手続きを頼む費用。事務所や登記の内容で変わる |
| ローンの手数料・保証料 | 金融機関で大きく違う。借入額の2.2%(税込)程度の事務手数料型や、保証料を払う型がある |
| 火災保険・地震保険 | 補償の内容、期間、建物の構造で変わる |
| 不動産取得税 | 評価額に税率をかけ、住宅用の軽減を差し引く。条件によってはかからないこともある |
この中で一番大きくなりやすいのが仲介手数料です。たとえば3,000万円の物件なら、上限額は税込105.6万円になります。上限なので、これより安い会社もあります。
登録免許税と不動産取得税は、建物が新耐震基準に適合しているかどうかで軽減を受けられるかが変わります。古い建物を検討している場合は、耐震基準適合証明書が取れるかも確認しておきたいところです。
諸費用はいつ払うのか
諸費用は一度にまとめて払うわけではありません。大きな山は、売買契約のときと、残りの代金を払って鍵を受け取る決済・引渡しの日です。
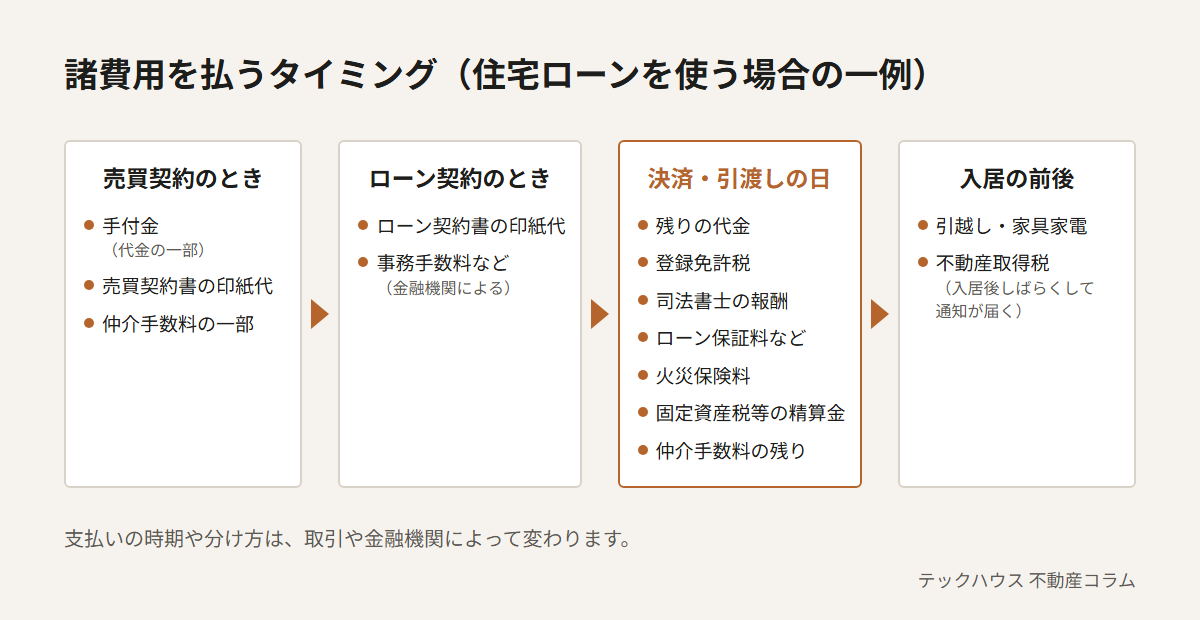
注意したいのは、売買契約のときに払う手付金や印紙代は、まだ住宅ローンが実行される前なので、手元の現金で用意する必要があることです。また、不動産取得税は入居してしばらく経ってから通知が届きます。引越しや家具の購入で貯金を使い切ったあとに届いて驚く方もいますので、最初から予算に入れておいてください。
見落としやすい「精算金」
決済の日には、固定資産税・都市計画税の精算金も払います。その年の税金は1月1日時点の所有者である売主に請求されるため、引渡し日以降の分を買主が日割りで負担するのが一般的です。
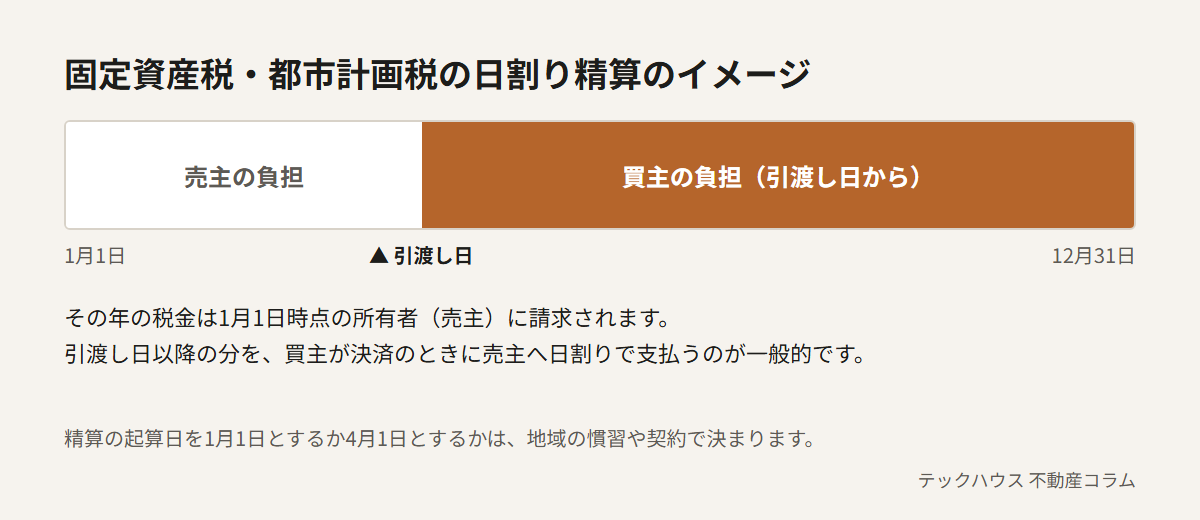
マンションの場合は、管理費や修繕積立金も同じように日割りで精算することが多いです。どれも大きな金額ではありませんが、年の前半に引渡しを受けるほど負担分が多くなります。
予算を立てるときに確認したいこと
物件を探し始める前に、次の点を確認しておくと、資金計画の見通しが立てやすくなります。
- 諸費用を現金で払うか、住宅ローンに含められるか(金融機関によって扱いが違う)
- 手付金として、契約時にいくら現金を用意できるか
- 仲介手数料がかかる物件か、売主から直接買う物件か
- 入居前にリフォームする予定があるか
- 引越しや家具・家電の費用を別に取ってあるか
- 入居後に届く不動産取得税の分を残してあるか
購入の資金計画のご相談
当社が売主の物件は、仲介手数料がかかりません。ほかの会社の物件や一般の売主さんの物件をご紹介する場合も、検討の段階で諸費用の見積もりをお出しし、何にいくらかかるかを一緒に確認します。「いくらまでの物件なら無理なく買えるか」というところからでも、お気軽にご相談ください。