
家探しを始めると、不動産会社から「先に住宅ローンの事前審査を出しておきましょう」と言われることがあります。まだ買う家も決まっていないのに審査を受けていいのか、何度も出すと不利にならないか、と不安に思う方もいるはずです。
この記事では、初めて家を買う方に向けて、事前審査を出すのにちょうどよい時期と、出す前に整理しておきたいことをお話しします。当社は自社で買い取った家を販売し、仲介で家探しのお手伝いもしています。お客様と一緒に進めるときに気をつけていることも、あわせてお伝えします。
- 事前審査と本審査の違い
- 事前審査を出すのにちょうどよい時期
- 出す前に整理しておきたいことと、通ったあとの注意点
事前審査と本審査の違い
住宅ローンの審査は、多くの場合2段階に分かれています。最初の「事前審査(仮審査)」は、収入や勤め先、ほかの借入などから、おおよそいくらまで借りられそうかを金融機関が見るものです。そのあと、売買契約を結んでから正式な「本審査」を受けます。
| 事前審査 | 本審査 | |
|---|---|---|
| 出す時期 | 購入の申込みの前後 | 売買契約を結んだあと |
| 見られること | 収入、勤め先、ほかの借入、借りたい額など | 事前審査の内容を書類で確かめるほか、物件の担保の評価、健康状態(団体信用生命保険)など |
| 出す書類 | 申込書、本人確認書類、収入が分かる書類など(少なめ) | 住民票、課税証明書、売買契約書、重要事項説明書など |
| 結果が出るまで | 数日から1週間ほどが多い | 1〜2週間ほどかかることが多い |
事前審査に通っても、本審査で必ず通るわけではありません。それでも、売主さんや不動産会社にとっては「この方はローンの見込みが立っている」という目安になるので、購入の申込みを受ける側も話を進めやすくなります。
ちょうどよいのは「買いたい家の条件がほぼ固まった頃」
事前審査を出す時期の目安は、エリアや広さ、予算の幅がほぼ決まり、気になる家が出てきた頃です。家を買う流れの中で見ると、次の位置になります。
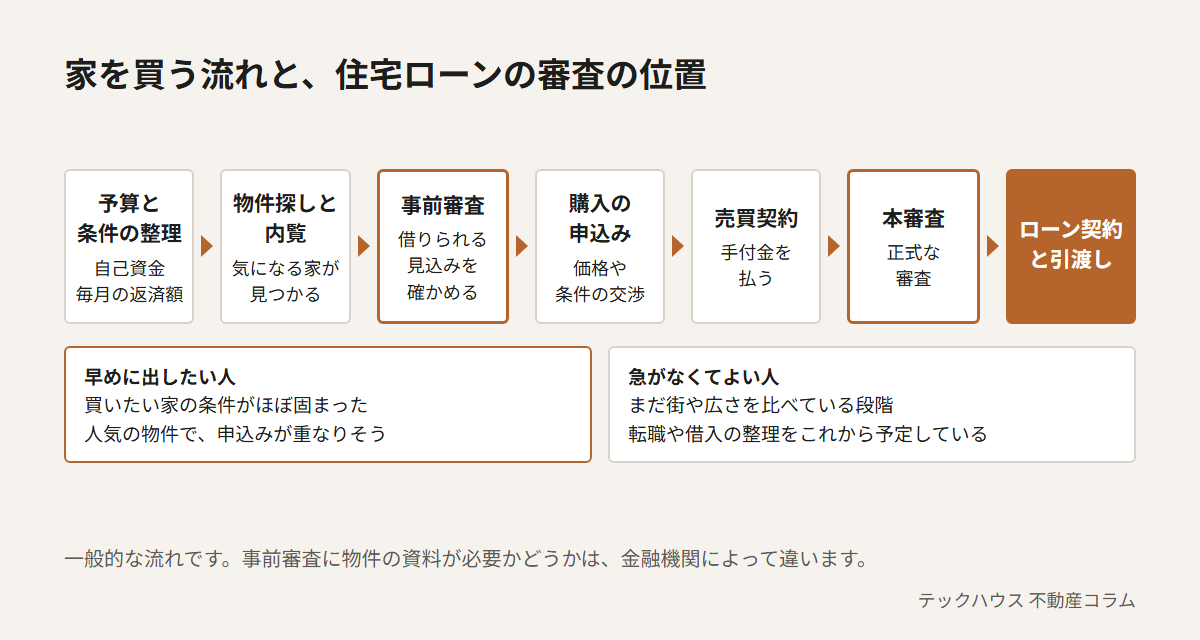
金融機関によっては、事前審査に物件の資料(販売図面など)を求めるところと、物件が決まる前でも受け付けるところがあります。物件が決まっていない段階で出す場合は、「この価格帯なら借りられそうか」を確かめる意味合いが強くなります。
中古の戸建てやマンションは、同じ家は一つしかありません。条件のよい家に申込みが重なったとき、事前審査が済んでいる方の話から先に進むことは実際にあります。気になる家が出てから慌てて出すより、候補が絞れてきた段階で一度出しておく方が落ち着いて判断できます。
早すぎても、遅すぎても困ること
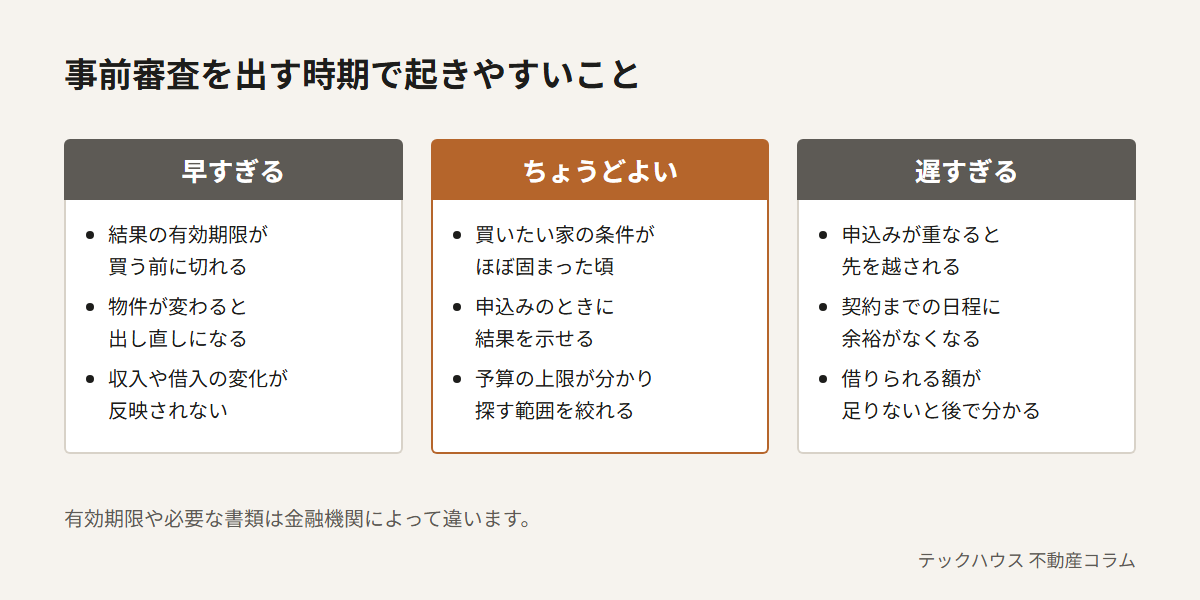
早すぎる場合に気になるのは、結果の有効期限です。事前審査の結果には期限があり、数か月程度としている金融機関が多いようです。家探しが長引くと、期限が切れて出し直しになります。また、審査を申し込むと金融機関が信用情報(借入や返済の記録)を照会し、その記録が一定期間残ります。短い間に何か所も申し込むことは避け、出す先は絞ってください。
遅すぎる場合は、日程が苦しくなります。売買契約から本審査、引渡しまでは日程が決まっていくので、そこで「思ったより借りられない」と分かると、予算を組み直す時間がほとんどありません。
事前審査を出す前に整理しておきたいこと
事前審査は申込書に書いた内容をもとに行われます。あとで本審査の書類と食い違うと、審査がやり直しになったり、結果が変わったりします。出す前に、次の点を確かめておいてください。
- 直近の年収が分かる書類(源泉徴収票、自営業の方は確定申告書)を手元にそろえたか
- 車のローン、カードの分割払い・リボ払い、奨学金など、ほかの借入をすべて書き出したか
- 転職や独立、産休・育休など、近いうちに収入が変わる予定がないか
- 頭金や諸費用に使える自己資金がいくらあるか
- ペアローンや収入合算など、ご夫婦で借りるかどうかを話し合ったか
特に、ほかの借入の書き漏れは注意が必要です。「少額だから」と書かなかったカードの分割払いが本審査で分かり、借りられる額が減ることがあります。また、借りられる額と、無理なく返せる額は同じではありません。毎月の返済額に加えて、家を買うときの諸費用も見込んで予算を考えてください。
事前審査に通ったあとに気をつけたいこと
事前審査に通ってから本審査までの間に、新しく車のローンを組んだり、クレジットカードを何枚も作ったりすると、本審査で結果が変わることがあります。転職も同じです。大きな買い物や働き方の変化は、引渡しが終わるまで控えるのが安心です。
家探しと住宅ローンのご相談
当社では、事前審査を出す時期の相談や、申込みに必要な物件資料の準備をお手伝いしています。「まだ探し始めたばかりだけれど、いくらくらいの家を見ればいいか知りたい」という段階のご相談も歓迎です。葛飾区・江戸川区を中心に、東京23区の戸建て・マンションの家探しに対応しています。