
住宅ローンの相談で、よく聞かれるのが「変動と固定、どっちがいいですか」という質問です。金利の上がり下がりを当てることは、誰にもできません。それでも、選び方の筋道はあります。
この記事は、これから家を買う方、特に初めて住宅ローンを組む方に向けて書きました。「どちらが得か」ではなく「金利が上がったときに家計が耐えられるか」という目線で、金利タイプの選び方をお話しします。
- 全期間固定・固定期間選択型・変動金利の違い
- 変動金利の「5年ルール」「125%ルール」の仕組みと注意点
- 金利タイプを選ぶ前に確認したい家計のポイント
住宅ローンの金利は大きく3つのタイプ
住宅ローンの金利は、借りたときの金利がいつまで続くかによって、大きく3つに分かれます。
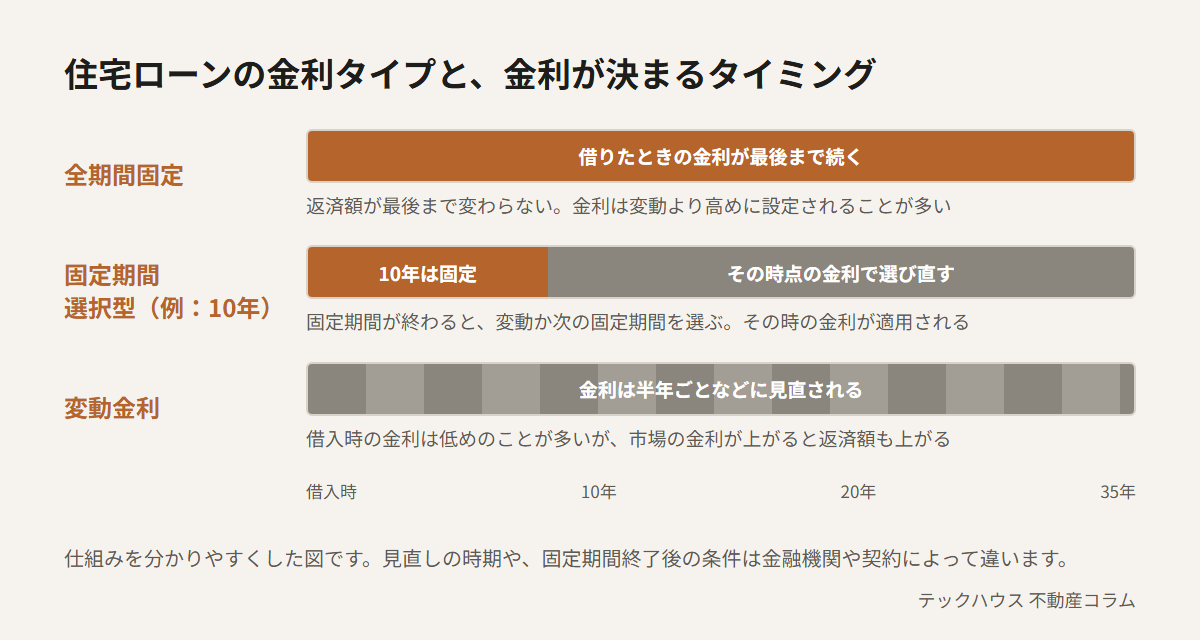
全期間固定は、返済が終わるまで金利が変わりません。住宅金融支援機構と民間の金融機関が提供する【フラット35】が代表的です。返済額がずっと同じなので家計の計画は立てやすい反面、借りる時点の金利は変動金利より高めです。
固定期間選択型は、最初の3年・10年などの間だけ金利が固定され、期間が終わるとその時の金利で選び直します。商品によっては、固定期間が終わったあとに金利の引き下げ幅(優遇)が小さくなるものもあるので、借りる前に「期間終了後の条件」まで確認しておくと安心です。
変動金利は、市場の金利に合わせて半年ごとなどに金利が見直されます。借りる時点の金利は3つの中で低めのことが多いのですが、その分、金利が上がる心配を自分で引き受けることになります。
変動金利の「5年ルール」「125%ルール」
変動金利には、金利が上がっても返済額が急に増えないようにする仕組みを取り入れている商品が多くあります。
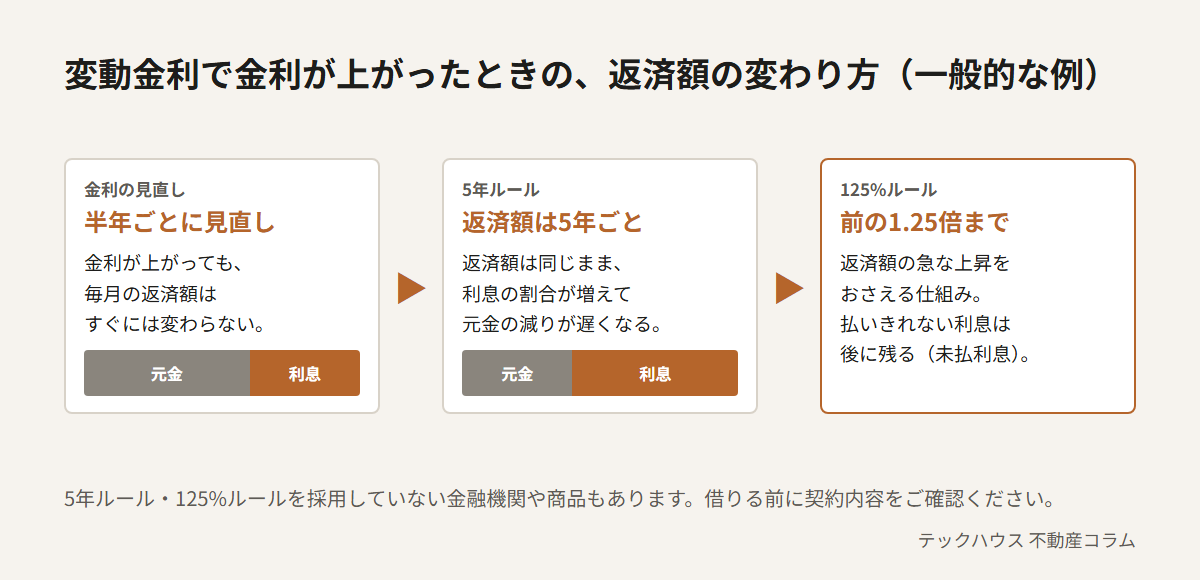
「5年ルール」は、金利が見直されても毎月の返済額は5年間変えないという決まりです。「125%ルール」は、5年後に返済額を見直すときも、それまでの1.25倍までにとどめるという決まりです。
一見安心に見えますが、返済額が変わらないだけで、利息は増えています。毎月の返済のうち利息に回る分が増え、元金がなかなか減らなくなります。金利が大きく上がると、返済額の中で払いきれなかった利息が「未払利息」として残り、最終的にはまとめて払う必要が出てきます。
金利が1%違うと、返済額はどれくらい変わるか
金利の差が家計にどう響くかは、数字で見ると分かりやすくなります。4,000万円を35年で借りた場合の毎月の返済額を、金利ごとに計算しました。
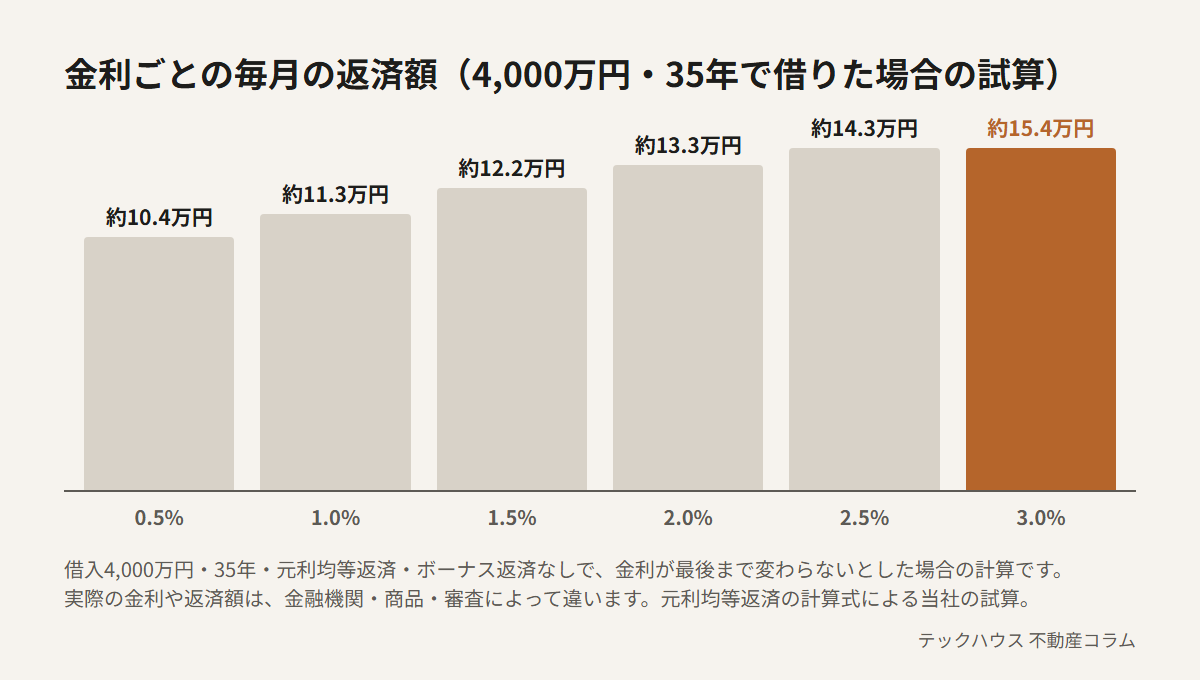
金利が1.0%から2.0%になると、毎月の返済額は約2万円増え、35年間の返済総額では約820万円の差になります(金利が最後まで変わらないとした場合の計算)。実際の変動金利は途中で上がったり下がったりするので、この差がそのまま出るわけではありませんが、「1%上がると毎月いくら増えるか」は、借りる前に一度確かめておきたい数字です。
なお、日本銀行は2026年9月に政策金利を1.25%程度に引き上げ、【フラット35】の2026年10月の金利(借入期間21〜35年で最も多い金利)は3.83%となっています(2026年10月時点)。固定金利の動きについては、こちらの記事で詳しく説明しています。
選ぶ前に確認したいこと
変動か固定かを決めるときは、金利の予想よりも、ご自身の家計と暮らしの予定を先に見てください。次の項目に当てはまるものが多いほど、変動金利でも金利の上昇に対応しやすいと考えられます。反対に当てはまらないものが多い場合は、固定金利で返済額を確定させておく安心感を重く見てもよいと思います。
- 金利が1〜2%上がって返済額が増えても、毎月の生活費が回る
- 住宅ローンとは別に、生活費の半年分ほどの貯蓄を残せる
- 教育費が増える時期や、収入が減りそうな時期の見通しが立っている
- 余裕があるときに繰上返済をして、元金を早めに減らす考えがある
- 金利の動きや、金融機関からの金利見直しの通知を確認する手間をいとわない
借入額そのものを抑えることも、金利の心配を小さくする方法です。同じ金利の上昇でも、借入額が少なければ返済額の増え方は小さくなります。物件価格や頭金の入れ方を見直すことも、金利タイプ選びと同じくらい大切だと考えています。
また、一つの借入の中で変動と固定を組み合わせる「ミックス」という借り方を用意している金融機関もあります。どこまで金利の上昇に備えたいかによって、選び方の幅は広がります。
住宅ローンのご相談
当社では、物件探しと合わせて、金利タイプごとの返済額の試算や、金利が上がった場合に家計がどうなるかの確認を一緒に行っています。金融機関ごとの条件の違いも含めて、気になることがあればお気軽にご相談ください。